
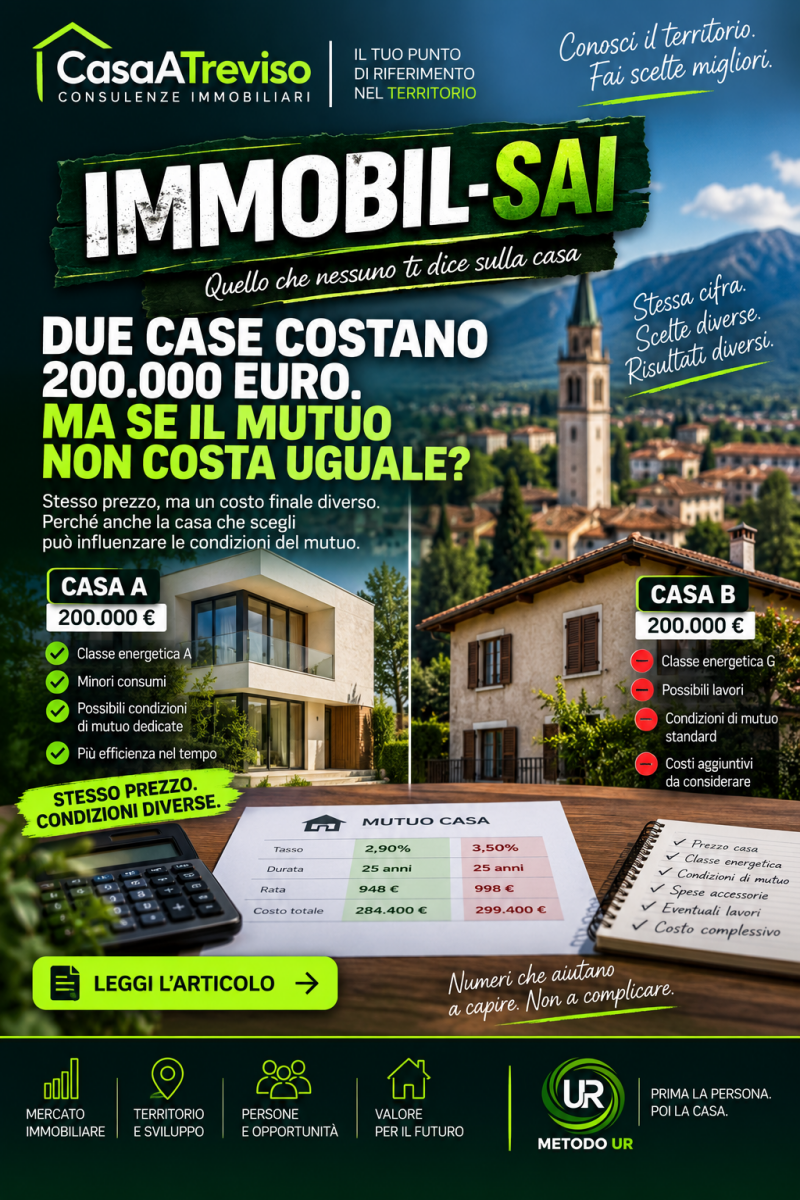
Due case costano 200.000 euro. Ma se il mutuo non costa uguale?
Quello che nessuno ti dice sulla casa.
Immagina di avere davanti due case da 200.000 euro. Stesso prezzo. A prima vista sembrerebbe semplice: costano uguale.
Ma se per comprarle devi utilizzare un mutuo, quei 200.000 euro raccontano soltanto una parte dell’operazione. Perché il prezzo della casa e il costo necessario per comprarla non sono la stessa cosa.
Il prezzo della casa non è il costo del mutuo
Il prezzo dell’immobile viene concordato tra venditore e acquirente. Il finanziamento, invece, viene valutato dalla banca sulla base del cliente, dell’operazione, dell’immobile e delle condizioni disponibili in quel momento.
Per questo sapere che una casa costa 200.000 euro non ci permette ancora di sapere quanto costerà realmente finanziarne l’acquisto.
Anche l’efficienza energetica può entrare nel finanziamento
Sul mercato esistono prodotti di finanziamento che prevedono condizioni specifiche per immobili con determinate caratteristiche energetiche, spesso indicati come “mutui green”.
Questo non significa che una casa efficiente ottenga automaticamente un mutuo migliore. E non significa nemmeno che tutte le banche applichino le stesse condizioni.
Significa però che le caratteristiche della casa possono diventare una delle variabili dell’operazione finanziaria.
Facciamo un esempio semplice
Immaginiamo due immobili da 200.000 euro.
Il primo è recente e possiede caratteristiche energetiche che consentono all’acquirente, verificata la sua situazione personale, di accedere a una determinata offerta bancaria.
Il secondo necessita invece di lavori e non rientra nelle condizioni previste da quella stessa offerta.
Il prezzo iniziale rimane identico: 200.000 euro.
Ma se cambiano il tasso applicato, le spese, l’importo finanziato o i lavori necessari, alla fine le due operazioni possono avere costi differenti.
Non stiamo più confrontando soltanto due prezzi. Stiamo confrontando due operazioni.
Attenzione: non basta guardare il tasso
Quando leggiamo la pubblicità di un mutuo, il numero più evidente è spesso il tasso. Ma un finanziamento non dovrebbe essere confrontato utilizzando un solo numero.
Contano anche la durata, l’importo finanziato, il rapporto tra mutuo e valore dell’immobile, le spese, le eventuali condizioni accessorie e soprattutto la situazione personale del richiedente.
Per questo un’offerta pubblicizzata non rappresenta automaticamente il finanziamento che verrà concesso a quella persona. La verifica reale deve essere fatta con la banca o con il professionista competente.
La classe energetica non decide da sola se una casa conviene
Qui bisogna evitare l’errore opposto.
Se una casa permette di accedere a determinate condizioni finanziarie, non significa automaticamente che sia l’acquisto migliore. Potrebbe costare di più, trovarsi nella zona sbagliata per quella famiglia o avere spazi non adatti alle sue esigenze.
Allo stesso modo, un’abitazione meno efficiente potrebbe essere acquistata a condizioni interessanti e successivamente riqualificata.
La classe energetica è una variabile. Non è la risposta.
Nuovo e usato vanno confrontati alla fine dell’operazione
Questo tema assume particolare importanza anche per Montebelluna.
Con il Centro Studi CasaATreviso stiamo osservando progressivamente sia le nuove costruzioni sia il patrimonio immobiliare esistente.
Il confronto non può quindi fermarsi a:
Nuovo: 280.000 euro.
Usato: 230.000 euro.
Bisogna capire quanto dobbiamo finanziare, quali condizioni possiamo realmente ottenere, quali lavori richiede l’usato, quali sono le spese dell’operazione e quando la casa sarà effettivamente utilizzabile.
Solo allora il confronto comincia a essere completo.
Una piccola differenza per molti anni può diventare importante
Un mutuo accompagna spesso una famiglia per venti, venticinque o trent’anni. Per questo anche differenze apparentemente contenute nelle condizioni finanziarie possono produrre effetti nel tempo.
Non esiste però una cifra valida per tutti. Dipende dall’importo finanziato, dalla durata, dal tasso, dalle condizioni effettivamente ottenute e dal momento nel quale viene stipulato il finanziamento.
Il calcolo deve essere fatto sull’operazione reale.
Cosa facciamo in CasaATreviso
CasaATreviso non sostituisce la banca e non decide le condizioni del finanziamento.
Il nostro compito è fare in modo che questo elemento venga considerato nel momento giusto, non quando ormai è stata scelta la casa.
Quando confrontiamo due immobili possiamo mettere sul tavolo il prezzo, le caratteristiche della casa, gli eventuali lavori, le spese dell’operazione, le informazioni energetiche disponibili e le condizioni finanziarie che il cliente dovrà verificare con la banca.
Perché soltanto mettendo insieme questi elementi possiamo capire che cosa stiamo realmente confrontando.
Il dato da ricordare
Due case possono avere lo stesso prezzo.
Questo non significa necessariamente che abbiano lo stesso costo complessivo per chi le compra.
200.000 euro sono il prezzo della casa. Non sono ancora il costo dell’operazione.
La domanda giusta, quindi, non è soltanto:
“Quanto costa questa casa?”
Ma anche:
“Quanto costerà a me comprare questa casa?”
Perché due immobili possono partire dallo stesso prezzo e arrivare a due risultati economici differenti.
CasaATreviso — Consulenze Immobiliari
IMMOBIL-SAI
Quello che nessuno ti dice sulla casa.
Metodo UR. Prima la persona. Poi la casa. Ricordalo.
Aggiungi commento
Commenti