
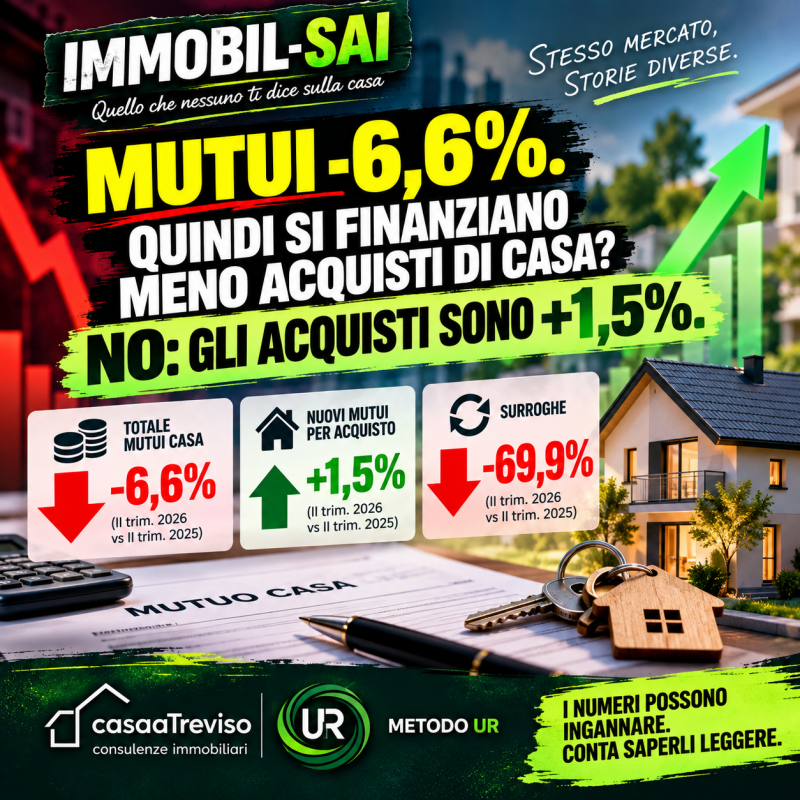
MUTUI -6,6%. QUINDI SI FINANZIANO MENO ACQUISTI DI CASA? NO: GLI ACQUISTI SONO +1,5%.
IMMOBIL-SAI
Quello che nessuno ti dice sulla casa.
Leggi:
“MUTUI CASA -6,6%.”
La conclusione sembra immediata.
Le famiglie stanno finanziando meno acquisti di abitazioni.
E invece no.
Perché dentro quel -6,6% ci sono operazioni differenti.
E quando le separiamo, il mercato racconta una storia diversa.
I dati di Banca d’Italia relativi al secondo trimestre 2026, rielaborati da MutuiSupermarket, indicano circa 13,8 miliardi di euro complessivamente erogati alle famiglie per i mutui casa.
Rispetto allo stesso trimestre del 2025:
TOTALE MUTUI: -6,6%
Ma guardiamo cosa succede all’interno.
NUOVI MUTUI PER ACQUISTARE CASA: +1,5%
SURROGHE: -69,9%
SOSTITUZIONI: -10,2%
Quindi il dato complessivo diminuisce.
Ma non perché siano diminuiti i finanziamenti destinati all’acquisto.
Quelli sono ancora cresciuti.
TOTALE MUTUI ≠ MUTUI PER COMPRARE CASA
È questa la distinzione importante.
Nel secondo trimestre 2026 i nuovi mutui destinati all’acquisto passano da circa 12,99 a 13,18 miliardi di euro.
Le surroghe, invece, scendono da circa 1,66 miliardi a poco più di 500 milioni.
È soprattutto questa caduta a trascinare verso il basso il totale.
Ecco perché leggere soltanto:
“MUTUI -6,6%”
può portarci alla conclusione sbagliata.
CHE COS’È UNA SURROGA?
La surroga non rappresenta un nuovo acquisto immobiliare.
È, in termini semplici, il trasferimento di un mutuo già esistente da una banca a un’altra per cercare condizioni differenti.
La persona possiede già l’immobile.
Il finanziamento esiste già.
Non sta comprando una nuova casa.
Per questo, quando vogliamo capire cosa sta succedendo alla domanda immobiliare, mettere nello stesso numero nuovi mutui per acquisto e surroghe può nascondere ciò che sta realmente accadendo.
13,8 MILIARDI NON SONO TUTTI UGUALI
Il punto non riguarda soltanto i mutui.
Riguarda il modo in cui leggiamo i dati.
Un totale può essere matematicamente corretto e contemporaneamente insufficiente per rispondere alla nostra domanda.
Se vogliamo sapere:
“Quanto credito è stato erogato complessivamente?”
il totale è utile.
Se invece vogliamo capire:
“Le famiglie stanno finanziando più o meno nuovi acquisti immobiliari?”
dobbiamo guardare la componente relativa all’acquisto.
Sono due domande diverse.
E richiedono due numeri diversi.
ANCHE IL PRIMO SEMESTRE CONFERMA LA DIFFERENZA
Se allarghiamo l’osservazione ai primi sei mesi del 2026, il principio rimane.
Secondo la stessa elaborazione:
MUTUI COMPLESSIVAMENTE EROGATI: -4,9%
MUTUI PER ACQUISTO: +3,5%
SURROGHE: -66,7%
Ancora una volta il totale scende mentre il finanziamento destinato all’acquisto cresce.
Questo non significa che il mercato dei mutui stia accelerando.
C’è infatti un altro numero importante da osservare.
GLI ACQUISTI CRESCONO, MA STANNO RALLENTANDO
Nel quarto trimestre 2025 i mutui per acquisto crescevano del 10,5% rispetto all’anno precedente.
Nel primo trimestre 2026:
+5,8%.
Nel secondo trimestre:
+1,5%.
Quindi possiamo dire due cose contemporaneamente.
I mutui destinati all’acquisto sono ancora in crescita su base annua.
Ma il loro ritmo di crescita sta rallentando.
Non è una contraddizione.
È esattamente ciò che mostrano i dati.
Ed è un altro motivo per cui un singolo segno “+” o “-” raramente basta per comprendere il mercato.
ATTENZIONE: QUESTI NON SONO DATI DI MONTEBELLUNA
Questa distinzione per CasaATreviso è fondamentale.
I numeri riguardano l’Italia.
Non possiamo prendere il +1,5% e dire:
“A Montebelluna i mutui per acquistare casa sono aumentati dell’1,5%.”
Non lo sappiamo.
E non lo scriviamo.
Il dato nazionale ci aiuta a comprendere una dinamica generale del credito.
Per leggere Montebelluna servono informazioni territoriali adeguate.
DATO NAZIONALE ≠ DATO LOCALE.
IL CREDITO RESTA PERÒ CENTRALE NEL MERCATO IMMOBILIARE
Un’altra informazione aiuta a capire perché vale la pena osservare questo fenomeno.
Secondo i dati riportati dalla Bussola Mutui CRIF-MutuiSupermarket, nel primo trimestre 2026 il 47,8% delle compravendite residenziali risultava assistito da un mutuo.
Quasi una compravendita su due.
Questo non significa che il finanziamento determini da solo l’andamento del mercato.
Ma significa che le condizioni di accesso al credito rimangono una componente importante della capacità di acquisto delle famiglie.
E per questo dobbiamo leggere bene i numeri.
PER CHI CERCA CASA, LA MEDIA NON DECIDE IL MUTUO
C’è poi un altro passaggio importante.
Sapere che a livello nazionale aumentano o diminuiscono i mutui non ci dice se una determinata persona otterrà il finanziamento.
Quella valutazione dipende dalla situazione concreta.
Reddito.
Stabilità economica.
Importo richiesto.
Durata.
Età.
Valore dell’immobile.
Rapporto tra finanziamento e valore.
Condizioni applicate dall’istituto.
E dagli altri elementi considerati dalla banca o dal professionista competente.
CasaATreviso può organizzare il percorso e aiutare il cliente a capire quali verifiche devono essere fatte.
Non decide la finanziabilità.
Non sostituisce la banca o l’intermediario abilitato.
IL CENTRO STUDI DEVE SEPARARE I NUMERI
Questo dato ci lascia una regola operativa molto semplice.
Da oggi, quando analizziamo il credito immobiliare, non dobbiamo limitarci a scrivere:
MUTUI.
Dobbiamo distinguere almeno:
MUTUI TOTALI
NUOVI MUTUI PER ACQUISTO
SURROGHE
SOSTITUZIONI
Solo dopo possiamo decidere quale numero risponde realmente alla domanda che stiamo facendo.
È lo stesso principio che stiamo applicando progressivamente a tutto l’Osservatorio CasaATreviso.
Non raccogliere numeri per avere più dati.
Raccogliere il dato giusto per rispondere alla domanda giusta.
PERCHÉ UN -6,6% PUÒ NASCONDERE UN +1,5%
Non c’è nessun trucco.
Non c’è nessuna contraddizione.
Stiamo semplicemente osservando due livelli differenti dello stesso mercato.
Il totale dei mutui casa diminuisce del 6,6%.
Dentro quel totale, però, i nuovi mutui destinati all’acquisto aumentano dell’1,5%.
A crollare sono soprattutto le surroghe.
Ed è proprio questo che IMMOBIL-SAI vuole mostrare.
Quando leggi una percentuale sul mercato immobiliare, non fermarti al segno davanti al numero.
Chiediti:
CHE COSA STA MISURANDO?
CHE COSA C’È DENTRO?
QUAL È IL DATO CHE RISPONDE ALLA MIA DOMANDA?
Perché a volte un mercato apparentemente in calo contiene una componente ancora in crescita.
E se non separiamo le due cose, rischiamo di raccontare una storia completamente diversa da quella contenuta nei numeri.
CasaATreviso
Consulenze Immobiliari
IMMOBIL-SAI
Quello che nessuno ti dice sulla casa.
Metodo UR
Prima la persona, poi la casa.
Aggiungi commento
Commenti